土日祝:10:00~19:00
-
養育費とは、離婚によって未成熟の子と離れて暮らすことになった側が、子と一緒に暮らして育てる側に、子の生活費として支払うお金のことです。
-
養育費の対象となるのは未成熟の子です。未成年の子に限らず、成人でも学生であるなど経済的に独立していなければ対象となり得ます。
-
養育費の額は、一般的には、親双方の収入と子の人数・年齢を考慮して定められます。裁判所作成の養育費算定表を目安に定めるのがよいでしょう。
-
子が私立学校や大学に通っているなど、子の生活費が高額になる特別な事情があれば、それも考慮して養育費の額を定めるのが適切です。
-
養育費の額や支払い期間などについて話し合いで定めることができなくても、調停手続きや裁判手続き(審判・訴訟)を利用して定めることができます。
-
養育費は子の将来のために重要なものですので、親双方に無理のない適切な定め方とすることが望まれます。
子どもの養育費は、親の収入を考慮して定めるのが通常です。親の収入は、扶養控除を受けられるかどうかによって増減することから、養育費の決定に際して扶養控除の可否が問題となることがあります。このページでは、養育費と扶養控除の関係について詳しく解説していきます。
2. 扶養控除の仕組み
扶養控除の可否を考慮して適正な養育費支払を実現しましょう!
-
Point 01
扶養控除の基本扶養控除とは、納税者にお子さんなどの扶養家族がいる場合に、所得から一定額が控除され、所得税や住民税が安くなるというものです。また、社会保険(健康保険、厚生年金保険)で、お子さんなどを扶養家族とすることにより、扶養家族であるお子さんなどが保険料を負担しなくてすむことなどを指す場合もあります。
-
Point 02
離婚の扶養控除への影響
所得税や住民税の扶養控除については「生計を一にしていること」が要件とされています。そのため、離婚してお子さんと離れて暮らすことになると、扶養控除を受けられなくなる場合があります。ですが、同居していなくても養育費を支払っていれば「生計を一にしていること」という要件を満たせる場合があります。
-
Point 03
養育費と扶養控除との関係
離婚後にお子さんをどちらの親の扶養家族にするかについて争われることがありますが、お子さんの将来を考える上では、どちらが親権者だからということよりも、どちらが扶養控除を受ける方が養育費に充てられる額を増やせるのかということを考慮することが重要でしょう。養育費はお子さんの未来のためのものです。適切な判断を心掛けましょう。
3. 所得税・住民税の扶養控除について
所得税・住民税の扶養控除というのは、納税者にお子さんなどの扶養家族がいる場合に、所得から一定額が控除され、税金が安くなるというものです。
扶養控除の対象になるのは、その年の12月31日時点の年齢が16歳以上の子です。16歳未満の子については、児童手当が支給されることから扶養控除の対象とはされていません。
所得税の扶養控除と住民税の扶養控除とでは、基本的な点は共通していますが、異なる点もいくつかあります。
たとえば、扶養状況を税額に反映させる年度が異なり、所得税では控除を受ける年の扶養状況によって判断されますが、住民税では控除を受ける年の前年の扶養状況によって判断されます。
また、控除額も以下のように異なります(以下の年齢は控除を受ける年の12月31日時点の年齢です。)。
子どもの年齢 所得税 住民税
16歳以上 38万円 33万円
19歳以上23歳未満 63万円 15万円
所得税・住民税の扶養控除の要件は、以下の4つです。
(1)16歳以上の子など、配偶者以外の親族(6親等内の血族及び3親等内の姻族をいいます。)又は都道府県知事から養育を委託された児童(いわゆる里子)や市町村長から養護を委託された老人であること
(2)納税者と生計を一にしていること
(3)年間の合計所得金額が48万円以下(令和元年分以前は38万円以下)であること(給与のみの場合は給与収入が103万円以下)
(4)青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと又は白色申告者の事業専従者でないこと
このうち(2)に関しては、離婚してお子さんの親権者でなくなれば、お子さんと離れて暮らすことが通常ですが、養育費を支払う場合には、同居していなくても「生計を一にしている」といえる場合があります。
「生計を一にしている」というのは、必ずしも同居していなければならないものではなく、勤務、修学等の都合上、同居していない場合でも、常に生活費、学資金等の送金が行われている場合には、「生計を一にしている」ものとして取り扱われるものとされています。したがって、「生計を一にしている」とみることができるかどうかは、離婚に伴う養育費の支払が「常に生活費、学資金等の送金が行われている場合」に当たるかどうかで判断されることになります。
具体的には、次の2つの条件を満たせば、「常に生活費、学資金等の送金が行われている場合」に当たり、同居していなくても「生計を一にしている」ものとして扶養控除の対象になるものと考えられます。
① 養育費が毎月支払われている
② 一定の年齢等に限って支払われている(たとえば「20歳まで」など)
なお、養育費を一括で支払った場合には、扶養控除の対象になりません。 ただし、信託契約で一括して支払った場合などの例外もあります。
このように離婚して親権者でなくなった親もお子さんの扶養控除を受けられる場合があります。 そうすると、離婚して親権者となった方もそうでない方もお互いにお子さんの扶養控除を受けたいという場合も出てくることになります。典型的なのが、専業主婦だった母親が親権者になり、離婚後に就職して給与所得を得るようになったので、扶養控除を受けることを希望し、父親も養育費を支払うのだから扶養控除を受けたいと希望する場合です。
この場合、税務上、扶養控除はどちらか片方の親にしか適用できないとされています。
そして、どちらの親が扶養控除を受けられるかについては、その年において、既に給与所得者の扶養控除等申告書等において、扶養控除の記載があれば、その人が扶養控除できることになっています(所得税法施行令219条2項1号)。
また、父親と母親双方とも扶養控除を申告するなどして、扶養控除等申告書等でも判断できない場合には、給与の額が大きい方が優先して扶養控除できる扱いとなっています(同条項2号)。
したがって、たとえば、親権者でなくなって養育費を支払う父親のほうが親権者である母親よりも収入が多い場合には、父親が扶養控除を受けられることになります。
これに対しては、母親のほうが、自分が親権者なのだから自分の扶養に入れたいと反発することもあります。
そのような反発は気持ちとしては理解できるものではありますが、扶養控除と親権とは関係がありませんので、いささか感情的なように思われます。
このような問題を解決するには、父親のほうは扶養控除を受けることで所得が増えるわけですから、その分、養育費を増額するなどの譲歩を検討してみるのもよいでしょう。そのようにすれば、父親も手取り収入が増え、母親も養育費が増額されて、ウイン・ウインの関係になります。
所得税・住民税の扶養控除を受ける手続は次のとおりです。
公務員やサラリーマン(給与所得者)の場合は、年末調整で勤務先から渡される「給与所得者の扶養控除等の(異動)申告」に記載して提出することで扶養控除を申請できます。
個人事業主の場合は、確定申告の際に申告書に記載して申告することで扶養控除を申請できます。
なお、養育費を受け取る方は、確定申告は不要です。 養育費として受け取ったお金は、お子さんの生活や教育のために妥当な金額であれば、お子さんに対する扶養義務に基づいて権利として受け取ったものであり、所得・給料として受け取ったものではないため、所得税や住民税の課税対象にはならないからです。
4. 社会保険の扶養について
社会保険(健康保険、厚生年金保険)の扶養というのは、社会保険に加入している人が配偶者や子どもなどの親族を扶養に入れると、親族の健康保険料が0円になる制度です(社会保険加入者本人の支払う社会保険料が安くなるのではありません。)。
たとえば、勤務先の健康保険に加入しているサラリーマンが子どもを扶養に入れると、子どもが支払う健康保険料が0円になります(扶養に入れなければ、子どもは国民健康保険に加入して保険料を支払うことになります。)。
この場合、扶養に入った子どもは健康保険料が0円になる上、病院代が3割負担になるなどの医療給付は同じように受けることができます。
社会保険の扶養の要件は以下のとおりです(2025年12月31日時点のものです。)。
ア 健康保険について
(ア) 同一世帯に属している場合
年収130万円未満(対象者が60歳以上か障害厚生年金を受ける障害者の場合180万円未満)で、被保険者の年収の1/2未満であること
(イ) 同一世帯に属していない場合
年収130万円未満(対象者が60歳以上か障害厚生年金を受ける障害者の場合180万円未満)で、被保険者(勤務先の健康保険に加入しているサラリーマンなど)から援助する生活費よりも少ないこと
イ 厚生年金保険について
厚生年金に加入し保険料納付を行う第2号被保険者の配偶者になり、20歳以上60歳未満の者(3号被保険者)にプラスして年間収入130万円未満(60歳以上の人や障害厚生年金を受ける人の場合180万円未満、同居している場合は扶養者(被保険者)収入の半分未満)の人
社会保険は、離婚により以下のような影響を受けます。
たとえば、サラリーマンである夫の社会保険の扶養に入っていた年収130万円未満の妻が離婚すると、元妻は元夫の社会保険(扶養も含めて)の加入資格を喪失し、自分で社会保険に加入することになります。
元妻が会社員やパートであれば、ご自身の勤務先の社会保険に加入することになります。
他方、元妻が無職か自営業者であれば、国民健康保険への加入と国民年金の種別の切替えをすることになります。
元妻が無職か自営業者であり国民健康保険に加入する際には、元夫の勤務先の健康保険組合の健康保険資格喪失証明書が必要です。この資格喪失証明書は、元夫から勤務先の健康保険組合への資格喪失届をして発行してもらいます。
そして、元妻が子どもの親権者になった場合には、子どもを自分の社会保険に加入させることができ、上記の要件を満たしていれば社会保険の扶養を受けることもできます。申請しないと元夫の健康保険に加入したままになるので、申請することが必要です。
この申請をする場合にも、元夫の勤務先の健康保険組合から子どもの資格喪失証明書をもらうことが必要になります。
このように離婚に伴う社会保険の変更手続きや子どもを扶養に入れる手続には、元夫の勤務先の健康保険組合が発行する子どもの資格喪失証明書が必要になりますが、元夫が協力してくれず(そもそも勤務先に対する資格喪失届をしてくれなかったり、資格喪失届はしたものの勤務先から受け取った資格喪失証明書を渡してくれなかったりで)、資格喪失証明書をもらえない場合には、子どもを病院に連れて行った場合に元妻の健康保険を使えず治療費が全額自己負担になるなどの問題が生じます。
そのような場合、元夫に子どもの資格喪失届を強制できる手段はないのですが、役所の窓口に相談すると、役所から勤務先に問い合わせてくれることなどがあります(この問合せにより元夫が勤務先から事情を聞かれるなどしてプレッシャーを受けて資格喪失届をすることなどが期待できます。)。また、状況によっては、年金事務所に相談することで、証明書(健康保険・厚生年金資格喪失等確認通知書)を発行してもらえる場合もあります(元夫が勤務先に資格喪失届をしていることが必要です。)。
ただ、離婚して元妻が子どもの親権者になったとしても、子どもを引き続き元夫の社会保険に残すことも可能であり(親権と扶養とは関係がないため)、元夫の社会保険の方が子どもの保険料が少ないとか、手厚い給付が受けられるなどのメリットがある場合もありますので、お子さんにとって有利な選択を検討するのがよろしいかと思います。
5. お子さんのための視点を大切に
離婚して一方の親がお子さんの親権者となった場合、お子さんをご自身の扶養に入れたい、自分が扶養控除を受けたいと思われるのは自然なことだと思います。
ですが、前述のように親権と扶養とは関係がありません。また、ご自身の扶養家族とするよりも、他方の扶養家族とする方が税金の控除を多く受けることができ、二人合わせた手取り収入が大きくなったりり、お子さんの保険料が安かったりすることもあり、その分をお子さんの養育費に充てることもできるようになります。
養育費や扶養控除(扶養家族)の問題を考える際には、どうすることがお子さんのためになるのかという視点を大切にしていただければと願います。
養育費や扶養控除(扶養家族)に関する法律的な問題は、実際に子どもを抱える親にとって非常に重要な要素です。さまざまな要素が絡み合う中で、適切な養育費の支払いを確保することは、子どもたちの未来を守るためにとても重要です。
子どもが健全に成長するためには、育成に必要な経済的支援が欠かせません。養育費は、離婚して子どもと離れて暮らすことになった親が子どもを養育する方の親に支払う子どもの養育のためのお金です。どのように養育費を決定し、適正な額を支払うか、扶養控除(扶養家族)をどのようにするかは、時に難しい課題となることがあります。
ここで重要になるのが、弁護士による専門的なアドバイスです。
養育費の額を決定する際の基準や計算方法は複雑で、法的な知識がなければ適正な支払い額を見極めることは難しいでしょう。
ましてや、扶養控除が絡むと、税金面でもさらなる影響を考慮しなければなりません。扶養控除は、養育費の支払い者の経済的負担を軽減する制度ですが、適用のルールや要件があり、これもまた弁護士の助けが必要です。弁護士を通じて相談することで、法律に基づいた適切な判断や、具体的なアドバイスを受けることができ、結果的には自分自身や子どもにとっての最良の選択ができるようになります。
また、養育費のトラブルは避けたいものです。不適切な額での支払い、支払いの拒否、未払いなどの問題が起こると、子どもに負担がかかる可能性があります。これらの問題を未然に防ぐためにも、弁護士に相談し、各種手続きを進めることが重要です。トラブルを早期に解決するための方法や、必要な手続きを理解しておくことで、安心して子どもと向き合うことができるでしょう。
このように、養育費や扶養控除に関する法律的な疑問やトラブルを解決するためには、専門家である弁護士の相談が非常に重要です。適正な養育費の支払いによって、子どもたちの未来をしっかりと守っていくためのサポートを受けることができるのです。
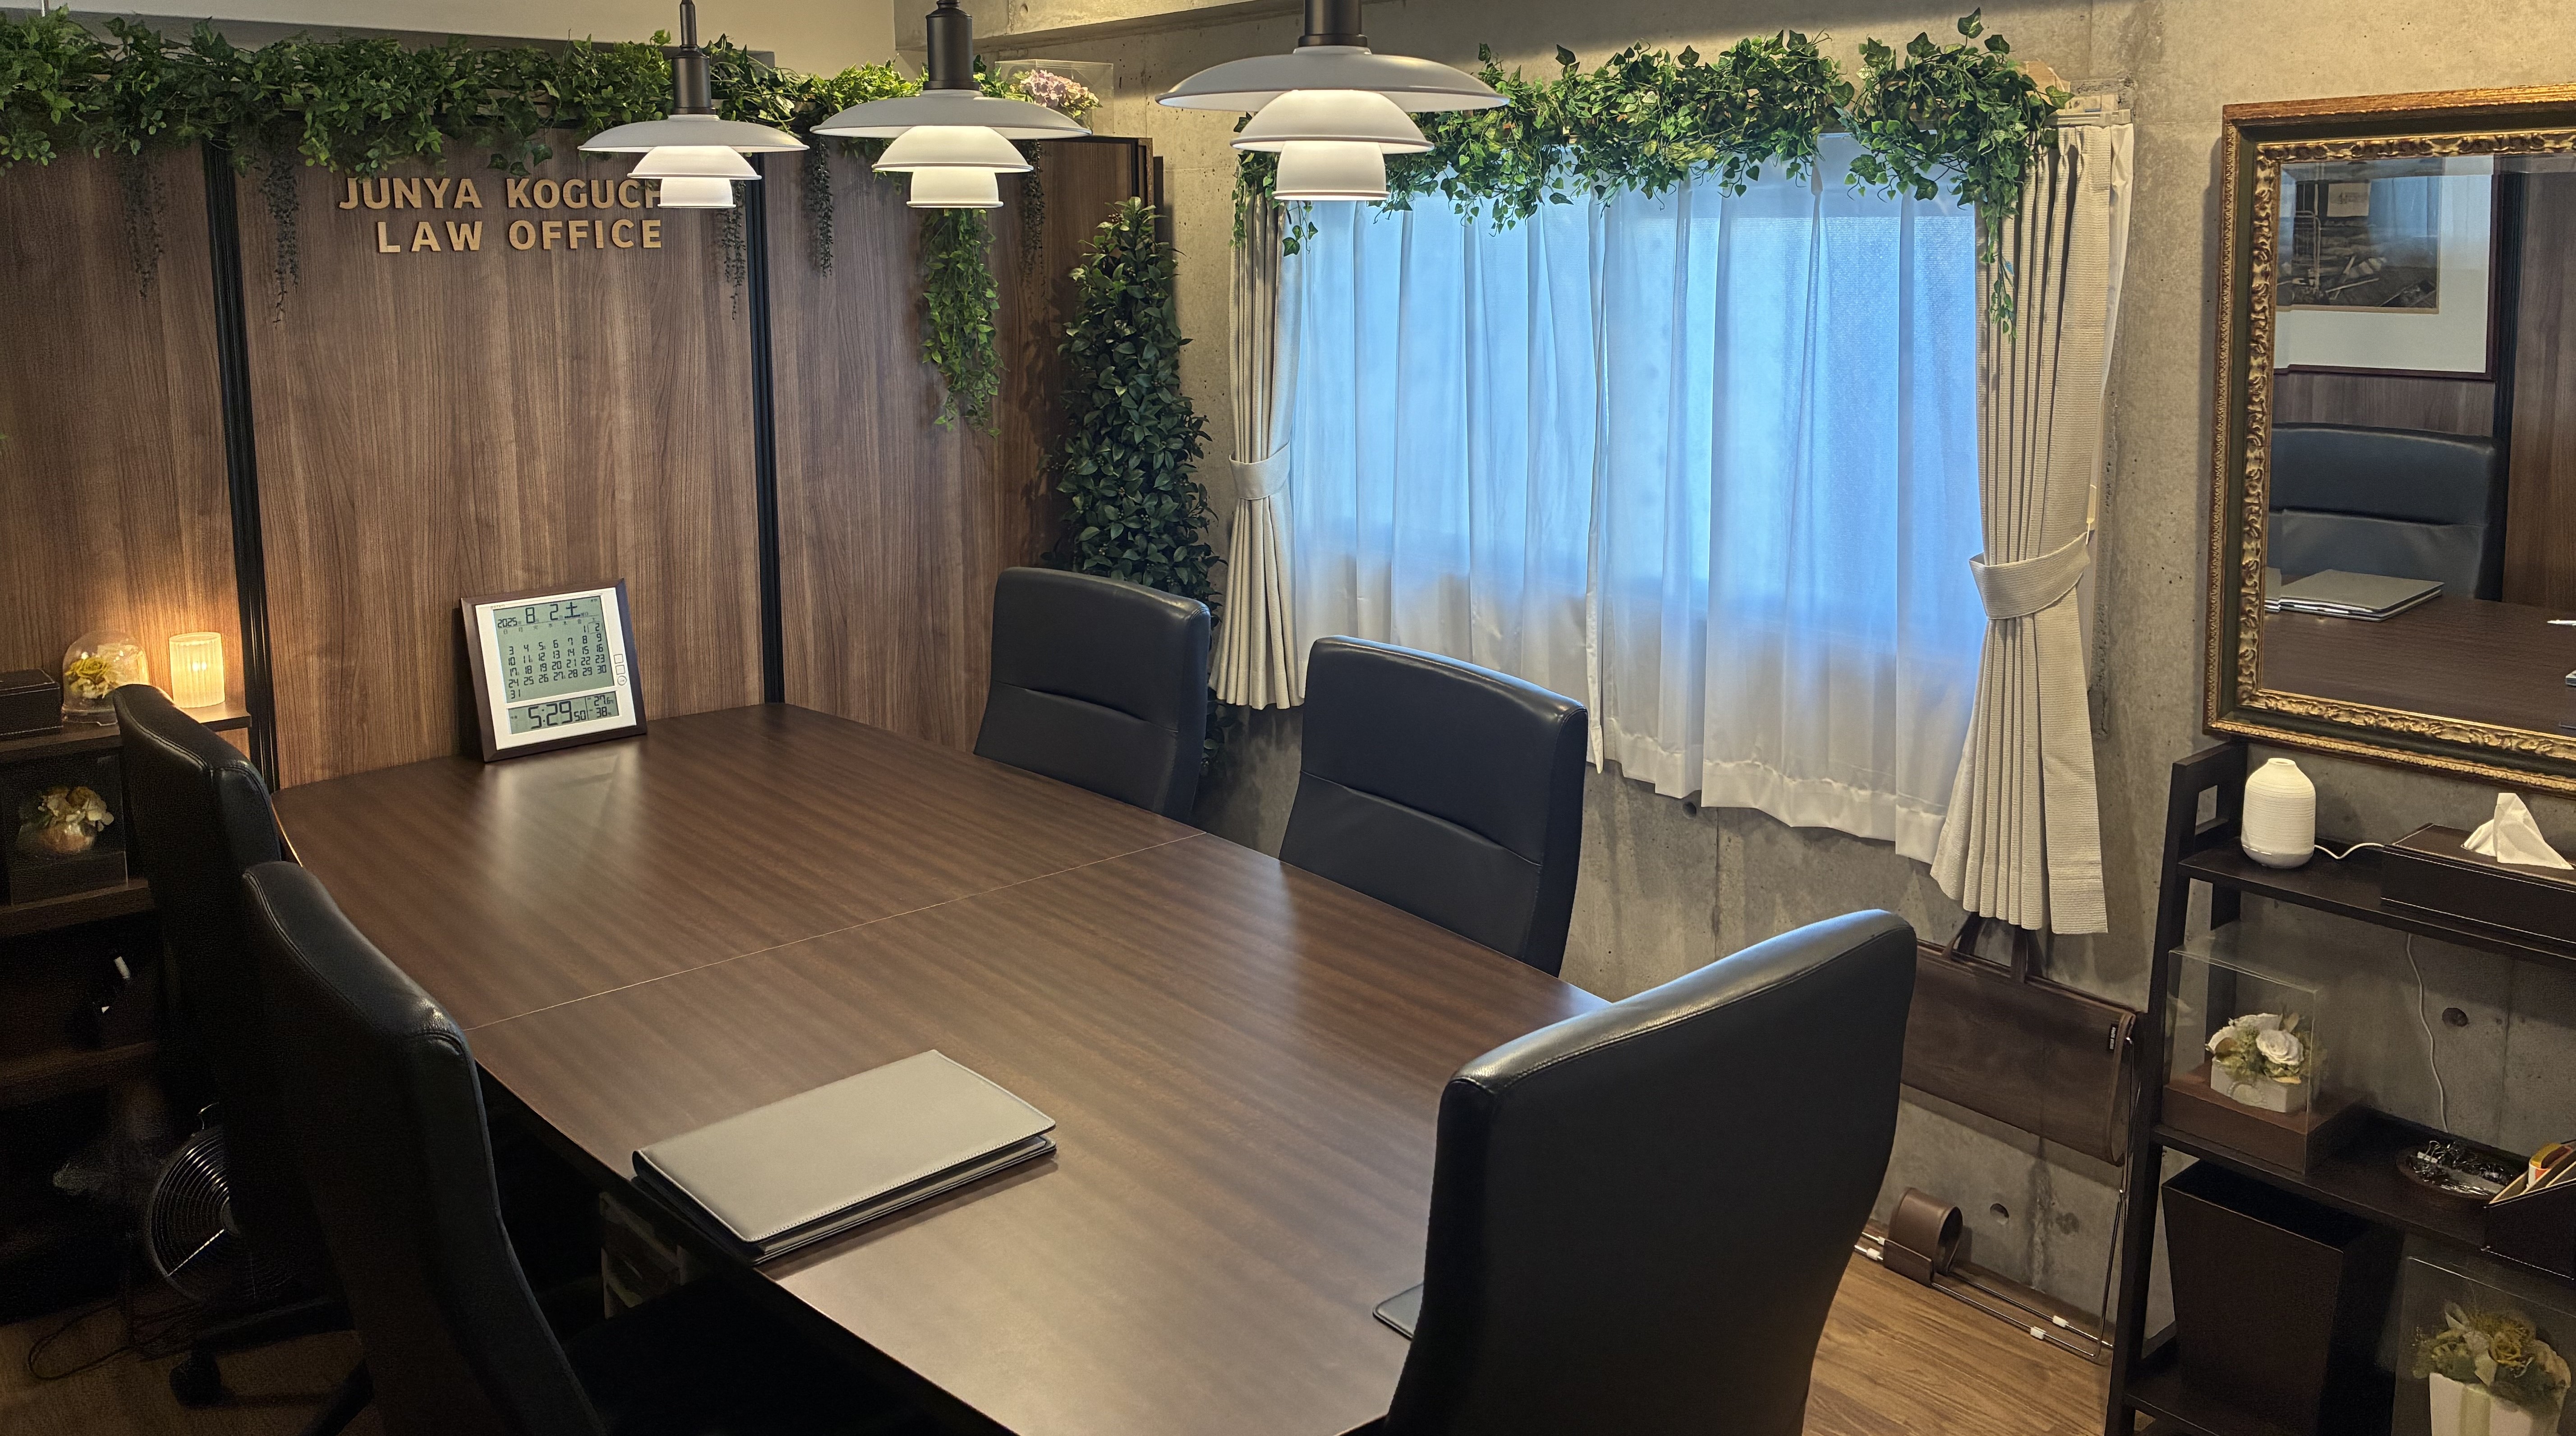
養育費に関するお悩みやご質問がある方は、ぜひ小口淳也法律事務所に気軽にご相談ください。初回の対面相談は60分無料で承っておりますので、まずは気軽にお問い合わせください。離婚に伴う養育費の問題は、非常にデリケートで複雑なことが多く、その一つ一つについて正しい理解と適切なアプローチが求められます。これからの生活や子どもたちの将来を考える上でも、養育費を適正に設定することは非常に重要です。
ご相談の方法としては、事務所での対面相談だけでなく、オンライン(Zoom等)や電話での相談も承っております。
相談に関する費用は、事務所での初回の対面相談が60分無料で、それ以外は30分ごとに5,500円(税込)の料金がかかります。
いずれも事前のご予約が必要です。メールやLINEでお申し込みください。
相談を通じて、希望される養育費の額や、扶養控除との関連性などについてもわかりやすくご説明いたします。また、養育費に関して悩まれていること、お子様の将来に対する心配も、是非じっくりお聞かせください。ご不安な気持ちに寄り添いながら、適切なサポートを提供します。弁護士への相談は、未来を守る第一歩となります。
Contact
お問い合わせ
ACCESS
あなたの身近な相談相手
気軽にご相談ください!
ACCESS
気軽にご相談ください!
小口淳也法律事務所
| 住所 |
〒604-0805 京都府京都市中京区 夷川通柳馬場西入百足屋町146番 Le ciel 御所南301号室 Google MAPで確認 |
|---|---|
| 電話番号 |
050-3529-6407 |
| 営業時間 |
平日:10:00~20:00 土日祝:10:00~19:00 |
| 代表者名 | 小口 淳也 |
-
丸太町駅から徒歩約3分、烏丸御池駅から徒歩約10分の場所にあります。関西一円からのご相談に対応しており、京都をはじめ大阪、滋賀、奈良など近隣地域の方々にもご利用いただいています。事前のご予約により、夜間や土日祝日のご相談も可能です。

Related
関連記事
Related
関連記事
-
 2026.01.22養育費と扶養手当との関係を解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2025.12.27養育費の計算方法を理解し、未来を見据えた取り決めを実現しましょう|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.29再婚が養育費に及ぼす影響について解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.28養育費をもらえない場合の対処法を解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.27養育費を支払う側が破産すると養育費はどうなる?|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.26過去の養育費について解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.24私学や大学の学費は養育費の額にどう影響する?|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.22離婚後に養育費を請求するための手続きを解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.19改訂標準算定方式(養育費の計算方法)を詳しく解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.31養育費の支払い方(合意条項)の様々なパターンを紹介します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2025.12.12養育費の請求サポート | 京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.05.28法定養育費制度とは?あなたの大切なお子様の未来を守るために知っておきたいこと|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.29養育費の時効について解説します!|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.30養育費に関する潜在的稼働能力とは?|京都府京都市の弁護士なら小口淳也法律事務所
-
 2025.12.30離婚後の養育費、いつまで受け取れるのかを徹底解説|京都府京都市の弁護士なら小口淳也法律事務所
-
 2026.01.06教育資金贈与信託と財産分与や養育費の関係は?|京都府京都市の弁護士なら小口淳也法律事務所